Insight · Fintech · 18 min di lettura
La seconda fase del fintech: i tre macro trend che contano in Europa
Dall'interfaccia all'infrastruttura: private markets tokenizzati, intelligenza artificiale dentro i processi, compliance scritta nel codice. I tre macro trend che contano davvero, i numeri che li confermano e un banco di prova con una data precisa, l'11 ottobre 2027. L'editoriale nato dal Salotto del FinTech e dall'intervista allo speciale del Sole 24 Ore Professionale.
Versione impaginata
Scarica l'editoriale in PDF (14 pagine A4, 1.9 MB): la versione con fotografie, box numerici e road map del T+1, pronta per la stampa e la condivisione.
Il fintech ha chiuso la sua prima fase, quella dell'interfaccia. App di pagamento, neobanche e wallet hanno cambiato le abitudini finanziarie di centinaia di milioni di europei, ed è stato un risultato enorme. Ma oggi la vera partita dell'innovazione, e della marginalità, si gioca nell'ossatura del sistema finanziario: investment banking, asset management, private markets, regolamentazione. I pagamenti hanno aperto la strada; il valore, adesso, si estrae rendendo efficiente, liquida e accessibile l'infrastruttura del capitale.
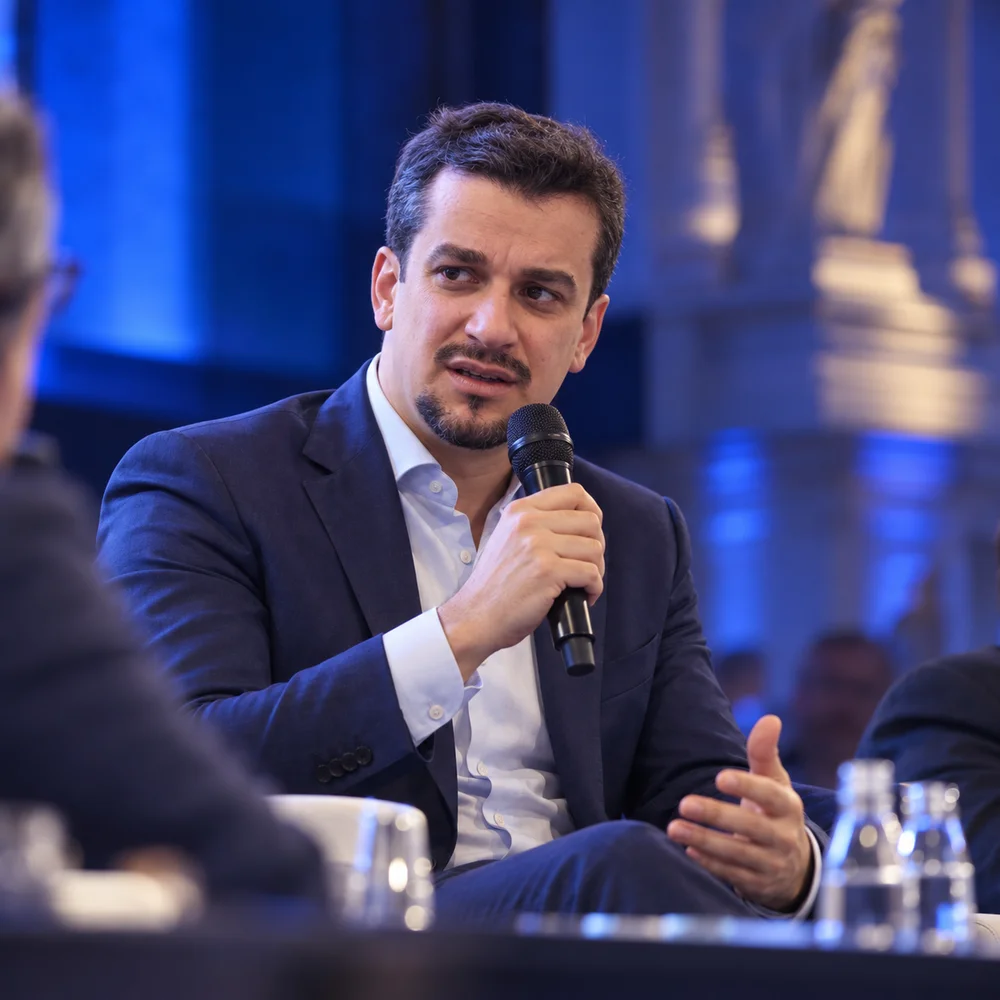
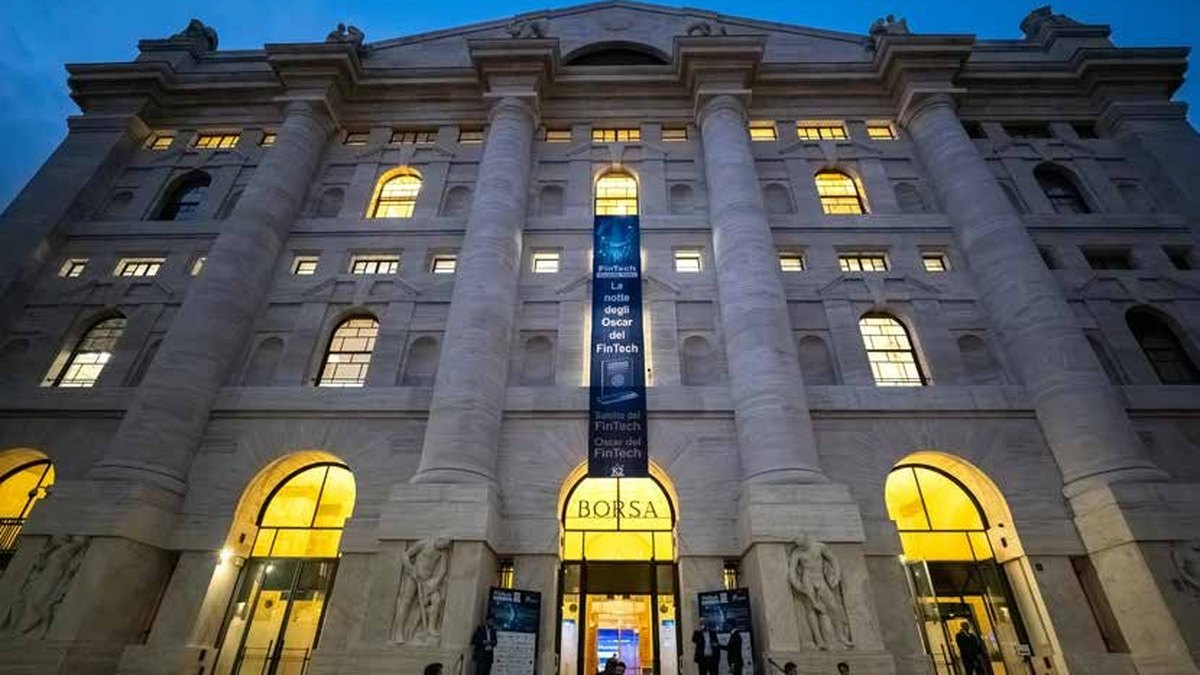
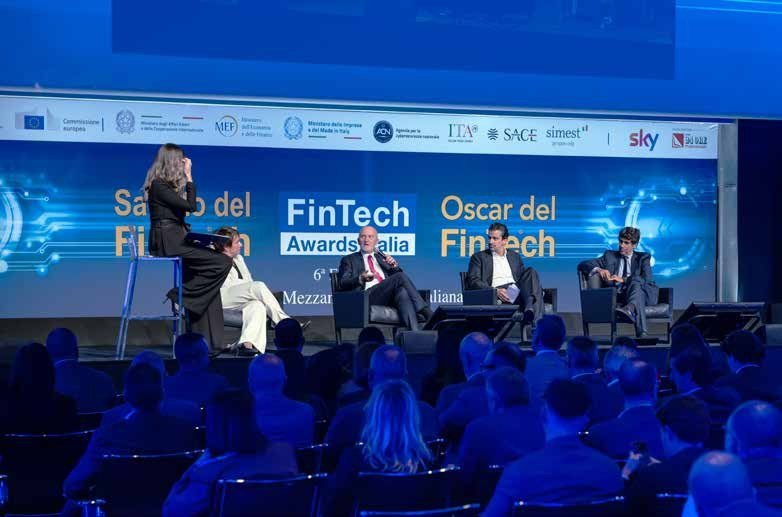
È la tesi che ho portato al Salotto del FinTech, la conversazione che ha aperto la Notte degli Oscar del FinTech a Palazzo Mezzanotte, e che in queste pagine provo a verificare con i numeri. Tre macro trend contano davvero: i private markets e la loro tokenizzazione, l'intelligenza artificiale portata dentro i processi di chi gestisce capitale, il RegTech inteso come compliance-as-code. Attorno a questi, due condizioni abilitanti: un dialogo diverso tra chi innova e chi vigila, e un banco di prova con una data precisa, il passaggio europeo al regolamento in T+1 dell'11 ottobre 2027.
Oggi non vince chi crea un'altra app per scambiarsi denaro tra amici, ma chi costruisce l'autostrada digitale su cui transiterà la liquidità istituzionale di domani.
C'è un filo che lega questa tesi all'intervista rilasciata allo speciale del Sole 24 Ore Professionale: il valore ancora tutto da estrarre non sta nella singola tecnologia, ma nella capacità di trasformare il dato in conoscenza utilizzabile per decidere, non solo per registrare. Per anni le imprese, grandi e piccole, hanno digitalizzato i processi senza valorizzare l'informazione che quei processi generavano: dati dispersi, non strutturati, spesso scartati. Nella finanza vale lo stesso: la prima fase ha digitalizzato il rapporto con il cliente, la seconda deve digitalizzare, e governare, il modo in cui il capitale viene emesso, valutato, regolato e vigilato.
Il criterio per distinguere i trend maturi da quelli ancora narrativi è uno solo: la capacità di essere già integrati in processi di produzione, con impatti misurabili su ricavi, rischio o costo del capitale. È con questo metro che leggo i tre trend che seguono, e che li leggo come un unico discorso: ciascuno è la condizione del successivo.
Primo trend
I private markets e la loro tokenizzazione
Una quota crescente di valore e di rendimenti si è spostata su private equity, private debt e venture capital, e i numeri lo confermano. Secondo le proiezioni di Preqin, gli asset alternativi gestiti a livello globale, poco meno di 17.000 miliardi di dollari a fine 2023, raggiungeranno 29.200 miliardi nel 2029, con una crescita annua del 9,7%; il solo private equity passerà da 5.800 a 12.000 miliardi. In Europa, Invest Europe rileva per il 2025 una raccolta di 147 miliardi di euro (+16%, secondo miglior anno di sempre dopo il 2022) e investimenti per 135 miliardi (+3%).
Ma sono asset illiquidi, costosi da gestire e accessibili a pochi, e proprio per questo sono il terreno su cui l'infrastruttura del capitale può produrre più valore. Il primo canale di apertura è regolamentare, l'ELTIF 2.0: secondo Scope, il patrimonio degli ELTIF ha toccato circa 34 miliardi di euro a fine 2025 (+55% in un anno), con 113 nuovi fondi lanciati nel 2025 contro i 61 del 2024, 268 veicoli autorizzati da 129 gestori e un centinaio di lanci attesi nel 2026. Un ordine di grandezza ancora piccolo rispetto al mercato, ma una curva in piena accelerazione.
Il secondo canale è tecnologico, e amplifica il primo: la tokenizzazione. Registrare le quote su un registro distribuito automatizza il back-office, riduce i costi di regolamento e permette di frazionare gli strumenti, aprendo i private markets anche al wealth management in piena conformità. BCG e Ripple stimano che gli asset tokenizzati passeranno da circa 600 miliardi di dollari odierni a 9.400 miliardi nel 2030 e a 18.900 miliardi nel 2033 (crescita annua del 53%), con una prima fase trainata da fondi monetari e obbligazioni e una seconda da private credit e immobiliare: esattamente gli asset dei private markets.
| 3 | le infrastrutture DLT autorizzate in Europa al maggio 2025 (ESMA): CSD Prague, 21X e 360X |
| 11,9 mln € | le emissioni azionarie regolate su DLT finora, senza scambi sul secondario |
| 6 → 300 | miliardi di euro, il tetto per infrastruttura: oggi, e nella posizione del Consiglio UE del 9 ottobre 2026 |
| 1,6 mld € | regolati in moneta di banca centrale nella sperimentazione BCE del 2024 |
L'Europa ha già lo strumento, il DLT Pilot Regime, ma i numeri dicono che finora è rimasto una prova tecnica. Il rapporto ESMA del giugno 2025 conta tre infrastrutture autorizzate, tre domande in istruttoria e una decina di potenziali candidati; i volumi effettivi si limitano a sei emissioni azionarie per 11,9 milioni di euro e a un'emissione obbligazionaria fino a 500 milioni di dollari, senza scambi sul secondario. Soglie basse (500 milioni di euro per le azioni, 1 miliardo per le obbligazioni, 6 miliardi di tetto aggregato per infrastruttura) e autorizzazioni limitate a sei anni spiegano in buona parte la cautela degli operatori. ESMA ha raccomandato di rendere il regime permanente e di alzare le soglie; la Commissione, nel pacchetto sull'integrazione dei mercati del dicembre 2025, ha proposto un tetto di 100 miliardi per infrastruttura, l'eliminazione dei limiti per strumento e l'apertura a tutti gli strumenti finanziari; il Consiglio, nella posizione negoziale del 9 ottobre 2026, è andato oltre, portando il tetto a 300 miliardi con possibile estensione a 500, tanto da suscitare le riserve della presidente della BCE sul rischio di frammentazione.
Sul versante del regolamento in moneta di banca centrale, la BCE ha avviato Pontes, il collegamento tra piattaforme DLT e i servizi TARGET, con il pilota atteso entro il terzo trimestre 2026, e il progetto di lungo periodo Appia; la sperimentazione del 2024 aveva coinvolto 64 partecipanti in oltre 50 esperimenti, regolando 1,6 miliardi di euro in moneta di banca centrale. L'infrastruttura, insomma, sta arrivando, e ora servono prodotti veri, non prove tecniche. Ma un prodotto vero costruito su asset illiquidi e complessi richiede la capacità di valutarli, prezzarli e monitorarli a costi sostenibili, su dati che per lo più non sono standardizzati: è esattamente qui che il primo trend chiama in causa il secondo.
Secondo trend
L'intelligenza artificiale dentro i processi, non davanti al cliente
Se la tokenizzazione rende i private markets accessibili, è l'intelligenza artificiale a renderli gestibili: non il chatbot per i clienti, ma l'AI applicata ai dati alternativi, alla due diligence, al rischio e alla gestione di portafoglio. L'adozione in sé non è più un fattore distintivo: secondo l'EBA (settembre 2025) il 92% delle banche europee utilizza già l'AI e il 55% impiega modelli di AI generale o agentica anche nei processi rivolti ai clienti. Nel Regno Unito l'indagine Bank of England-FCA rileva che il 75% degli intermediari usa l'AI, che un altro 10% prevede di farlo entro tre anni e che il 55% dei casi d'uso comporta un qualche grado di decisione automatizzata.
Proprio dove servirebbe di più, però, l'adozione è più cauta. Nell'asset management l'indagine Mercer su 131 gestori rileva che il 55% ha integrato l'AI in almeno un processo di investimento e il 27% la sta sperimentando, ma solo il 5% le ha affidato un'autonomia, anche parziale, su raccomandazioni o ordini, e appena l'8% misura miglioramenti nei rendimenti. I freni dichiarati spiegano il paradosso: la qualità e l'accesso ai dati (69%) e i vincoli regolamentari (59%), cioè esattamente i problemi dei private markets; il 91% prevede comunque di aumentarne l'uso nei prossimi dodici mesi.
Il vantaggio non è avere l'AI, perché ce l'hanno tutti. È averla dentro i flussi di lavoro di asset manager e boutique d'investimento, e averla governata.
Dove l'integrazione è avvenuta, i risultati si misurano. Finch Capital stima che il ciclo di sottoscrizione di un prestito scenda da 12 giorni, se interamente manuale, a 2,5 giorni con un processo basato sull'AI, e che la quota di finanziatori che la sperimentano o la scalano nel credito passi da poco più del 35% nel 2024 a quasi il 70% nel 2026. Attività che oggi richiedono settimane possono scendere a ore: rendicontazione, valutazione di strumenti complessi, calcolo dei rischi. Il 48% dei wealth manager sta già investendo in questa direzione.
| 16,4% | le imprese con almeno 10 addetti che usano l'AI nel 2025: erano l'8,2% nel 2024 e il 5% nel 2023 |
| 53% vs 16% | la quota di grandi imprese e di PMI che la adottano: un divario di 37 punti |
| 70,8% | di chi la usa la applica all'estrazione di conoscenza dai documenti; il 59% a contenuti generativi |
| 1,8 mld € | il mercato italiano dell'AI nel 2025, in crescita del 50% |
I numeri italiani dicono la stessa cosa delle banche europee: l'adozione raddoppia, ma resta concentrata nelle grandi organizzazioni e in usi di pura efficienza, leggere documenti, rispondere, riassumere. Il salto di qualità, per le PMI come per gli asset manager, è trasformare il dato che i processi generano, spesso disperso o scartato, in conoscenza utilizzabile per decidere: valutare un'azienda, prezzare un rischio, scegliere un fornitore. È lì che il patrimonio informativo diventa un asset competitivo. Ma lo diventa a una condizione, la stessa che gli asset manager indicano come primo freno: che l'AI che lo lavora sia governata.
Secondo trend · segue
Governance, non tecnologia
Governata non è un aggettivo di circostanza: è ciò che la vigilanza chiederà. Con il Digital Omnibus pubblicato in Gazzetta ufficiale il 24 luglio 2026, l'AI Act ha spostato gli obblighi per i sistemi ad alto rischio dell'Allegato III, tra cui il credit scoring, dal 2 agosto 2026 al 2 dicembre 2027, e al 2 agosto 2028 per i sistemi integrati in prodotti già regolamentati. È un rinvio, non un condono: spiegabilità, tracciabilità del dato e supervisione umana restano il prezzo d'ingresso, e già oggi rallentano l'adozione anche dove il modello funziona bene.
A quel prezzo se ne aggiunge uno meno visibile: la dipendenza. La BCE segnala la concentrazione su pochi modelli di frontiera sviluppati soprattutto negli Stati Uniti e in Cina, e lo stop di alcune settimane, nel giugno 2026, all'accesso europeo a due modelli avanzati per effetto dei controlli statunitensi all'export ha reso concreta quella dipendenza da terzi che DORA ha già trasformato in responsabilità diretta dell'intermediario, condizionando quanto in fretta si possa esternalizzare l'AI a provider esterni. Chi non governa i propri fornitori di AI, in altre parole, non governa i propri processi.
Eppure, nella mia esperienza di consulenza strategica, il limite più frequente resta organizzativo prima ancora che regolamentare: molte realtà trattano AI, automazione e data intelligence come progetti IT paralleli, invece di usarli come leva unica per riprogettare offerta e ricavi entro i vincoli, sempre più definiti, che il regolatore impone. Le conseguenze si misurano. Secondo il MIT (progetto NANDA, agosto 2025) circa il 95% dei progetti pilota di AI generativa nelle imprese non produce alcun impatto misurabile sul conto economico, non per la qualità dei modelli ma per la mancata integrazione nei flussi di lavoro; BCG, su oltre 1.250 aziende, trova che solo il 5% estrae valore su scala, mentre il 60% registra benefici minimi. Un dettaglio del rapporto MIT pesa: le soluzioni costruite con partner specializzati riescono circa nel 67% dei casi, quelle sviluppate solo internamente un terzo delle volte. È l'argomento più forte per la co-creazione tra istituzioni e scaleup.
La causa è quasi sempre la stessa: la sperimentazione parte al contrario, dalla tecnologia disponibile invece che dall'obiettivo di business, e produce un proliferare di progetti pilota scollegati tra loro, senza un criterio comune per decidere quali portare a scala e quali chiudere, con un rischio operativo, di dati e reputazionale che cresce più in fretta del valore generato. Per questo la condizione davvero decisiva, prima ancora di stanziare budget su strumenti o modelli, è una governance strutturata e allineata alla missione aziendale.
| 1 | Partire dalla strategia. Definire a monte quali processi o linee di business l'AI deve realmente servire, partendo dalla strategia e non dalla tecnologia disponibile. |
| 2 | Una base dati affidabile e governata. Un modello, per quanto sofisticato, amplifica gli errori di un dato di partenza sporco o mal gestito. |
| 3 | Responsabilità chiare. Chi decide, chi misura il ritorno e chi ha l'autorità di fermare un progetto che non genera valore. |
Dall'intervista a Il Sole 24 Ore Professionale · a cura di Pierangelo Soldavini · n. 1/2026
Quali trend sono davvero maturi e quali ancora più narrativi che sostanziali?
«Distinguerei i trend maturi da quelli narrativi guardando alla capacità di essere già integrati in processi di produzione, con impatti misurabili su ricavi, rischio o costo del capitale. Ma nel settore finanziario il vero spartiacque non è solo tecnologico: è regolamentare.»
Dove si gioca il vantaggio competitivo: tecnologia, organizzazione o governance?
«Non ho dubbi: nella governance, non nella tecnologia. L'implementazione senza governance produce quasi sempre progetti che funzionano a livello di singolo strumento ma non generano valore sistemico.»
Che ruolo può avere l'Oscar del FinTech nel distinguere l'innovazione autentica dall'effetto annuncio?
«Tre funzioni: aggregatore di eccellenze, consolidamento del sistema fintech in Italia, ponte tra imprese e istituzioni. Un contesto che porta allo stesso tavolo chi innova e chi regola aiuta le imprese a innovare dentro un perimetro chiaro.»
Una governance strutturata e lungimirante definisce chi decide cosa, con quali criteri si valuta un investimento tecnologico, come se ne misura il ritorno e come si mantiene nel tempo l'allineamento tra evoluzione tecnologica e strategia. È questo, più della tecnologia in sé, ciò che distingue chi crea vantaggio competitivo duraturo da chi insegue la novità del momento: la tecnologia cambia ogni diciotto mesi, una governance ben progettata sopravvive a più cicli tecnologici e li mette a sistema, invece di subirli. Un'intelligenza artificiale governata non è un limite: è la condizione perché venga adottata su larga scala. Ed è la stessa governance che deve reggere il peso crescente della compliance, dove la convergenza tra tecnologia e regolamentazione diventa un costo misurabile: il terzo trend.
Terzo trend
Il RegTech, ovvero la compliance come codice
Il peso è misurabile. DORA, MiCA, antiriciclaggio, obblighi ESG: per molti operatori la compliance è diventata la voce di costo più pesante. LexisNexis Risk Solutions stima in 85 miliardi di dollari l'anno il costo della sola compliance contro i reati finanziari nell'area EMEA, con il 98% degli intermediari che nel 2023 ha visto crescere la spesa e il lavoro umano come prima voce di costo. Secondo Sumsub (luglio 2025, 225 professionisti europei), per il 51% la sfida principale è tenere il passo con norme che cambiano di continuo, il 44% indica i costi operativi, oltre il 53% si affida ancora in tutto o in parte a processi manuali per le segnalazioni di operazioni sospette; nel frattempo i deepfake sono cresciuti del 900% in Europa nel primo trimestre 2025 e le frodi con documenti sintetici del 378%. Non sorprende che Juniper Research prevedesse una spesa globale in RegTech in salita da 68 miliardi di dollari nel 2022 a oltre 204 miliardi nel 2026.
Il calendario normativo spiega perché quel costo cresce invece di stabilizzarsi. DORA è in applicazione dal 17 gennaio 2025: nel primo anno le vigilanze nazionali hanno ricevuto centinaia di segnalazioni di incidenti ICT gravi (103 in Austria, per il 63% riconducibili a fornitori esterni, circa 600 in Germania) e il 18 novembre 2025 le autorità europee hanno designato i primi 19 fornitori ICT critici, tra hyperscaler, data center e operatori di rete, sottoposti a vigilanza diretta. MiCA ha chiuso la transizione il 1° luglio 2026 con circa 213 CASP autorizzati in 23 giurisdizioni, una frazione delle migliaia di soggetti che operavano nei regimi nazionali. Sull'antiriciclaggio, AMLA è operativa a Francoforte dal 2025, il regolamento unico AMLR si applica dal 10 luglio 2027 e la vigilanza diretta su un massimo di 40 soggetti parte nel 2028. Sul fronte ESG, l'Omnibus I approvato il 24 febbraio 2026 riduce la platea CSRD da circa 50.000 a circa 5.000 imprese (oltre 1.000 dipendenti e 450 milioni di euro di fatturato): una semplificazione per molti, non una riduzione di complessità per chi resta in perimetro.
| Data | Cosa succede |
|---|---|
| 17 gen 2025 | DORA in applicazione; 19 fornitori ICT critici designati il 18 novembre 2025 |
| 1 lug 2026 | Fine del periodo transitorio MiCA: circa 213 CASP autorizzati nell'UE |
| 1 gen 2027 | Nuovo perimetro CSRD (Omnibus I): da circa 50.000 a circa 5.000 imprese |
| 10 lug 2027 | Si applica il regolamento unico antiriciclaggio AMLR; vigilanza diretta AMLA dal 2028 |
| 2 dic 2027 | Obblighi AI Act per i sistemi ad alto rischio, credit scoring compreso |
| 11 ott 2027 | Passaggio al regolamento in T+1 in UE, Regno Unito e Svizzera |
A questo ritmo la risposta non può essere assumere altri addetti al controllo: una compliance gestita a valle, a ogni nuova norma, costa più di quanto protegge. Bisogna spingere su conformità automatizzata, controlli antiriciclaggio istantanei e monitoraggio del rischio in tempo reale, perché la regolamentazione smetta di essere un freno da gestire dopo e diventi codice scritto dentro i processi. È la compliance-as-code, con tre proprietà: tracciabile, perché ogni controllo lascia un'evidenza; verificabile, perché l'evidenza è leggibile da un revisore o da un'autorità; aggiornabile, perché una norma che cambia diventa una regola da riscrivere, non un progetto da rifare. Il registro delle informazioni sui fornitori ICT previsto da DORA, con fotografia al 31 dicembre 2025 e invio nei primi mesi del 2026, ne è l'esempio perfetto: gestito su fogli di calcolo costa settimane di lavoro; generato dai sistemi contrattuali e di procurement diventa un output.
La compliance-as-code, però, ha un presupposto: regole scritte per essere tradotte in processi e codice, e un dialogo con chi vigila che inizi prima, non dopo. È qui che il terzo trend incontra la domanda più ricorrente di ogni confronto sul fintech: le regole frenano o accelerano?
Terzo trend · segue
Le regole: freno o acceleratore? Un falso dilemma
Freno o acceleratore è un falso dilemma. Nella finanza la regolamentazione è ciò che separa l'innovazione vera da quella solo annunciata: una tecnologia è matura quando funziona dentro le regole, non in laboratorio. Il problema non sono le regole, sono i tempi. La tecnologia corre in mesi, le norme si scrivono in anni, e se il dialogo tra chi innova e chi vigila inizia a prodotto finito arriva sempre tardi, con un costo che pagano entrambi. La compliance-as-code accorcia quei tempi solo se il dialogo cambia su tre punti, ciascuno una condizione tecnica prima che politica.
Primo: dal controllo a valle alla sperimentazione a monte. È nelle sandbox che un controllo scritto in codice si valida insieme al regolatore prima di andare in produzione, ma gli strumenti sono sottoutilizzati. La sandbox regolamentare italiana, istituita dal MEF e gestita in dialogo con Banca d'Italia, Consob e IVASS, nella prima finestra (novembre 2021-gennaio 2022) ha ammesso 16 progetti, 14 dei quali portati a termine; nella seconda (novembre-dicembre 2023) le domande sono state appena 10, in calo di circa l'80%, e i progetti ammessi 3. Milano Hub, il centro di innovazione di Banca d'Italia, nella terza call for proposals dedicata ai pagamenti istantanei ha ammesso 11 progetti su 26 presentati. In Europa il DLT Pilot Regime ha dimostrato che si può scrivere una norma pensata per sperimentare, e l'AI Act obbliga ogni Stato membro ad attivare almeno una sandbox per l'intelligenza artificiale, con scadenza spostata dal Digital Omnibus al 2 agosto 2027. Gli operatori dovrebbero usare di più questi spazi, portando i progetti ai regolatori quando sono ancora idee, non quando sono già in produzione.
Secondo: dalle regole sulla carta all'evidenza. I regolatori non si accontentano più di una policy ben scritta, chiedono di dimostrare: DORA pretende test di resilienza e un registro aggiornato dei fornitori, l'AI Act trasparenza e controllo umano sui modelli, il CSDR evidenza quotidiana dell'efficienza di regolamento. Quell'evidenza è esattamente l'output della compliance-as-code: un'innovazione verificabile per costruzione, tracciabile, spiegabile, sempre con una persona che valida il risultato.
Terzo: un linguaggio comune. Chi scrive le regole e chi le traduce in processi e codice devono capirsi: chi innova deve conoscere gli obiettivi della vigilanza, chi vigila deve poter leggere la tecnologia da vicino. Servono persone che parlino entrambe le lingue e una governance che traduca le regole in processi e i processi in evidenze: è il ponte che manca più spesso. Per questo occasioni come l'Oscar del FinTech contano, perché mettono allo stesso tavolo chi innova e chi regola prima che le decisioni siano già prese, e aiutano il regolatore a normare con cognizione di causa invece di rincorrere fenomeni già maturi altrove. La regola migliore non è quella che arriva dopo l'innovazione, ma quella che cresce insieme a lei. E il mercato ha davanti un banco di prova molto concreto per dimostrarlo: il passaggio al regolamento in T+1.
Il banco di prova
T+1: una data precisa, l'11 ottobre 2027
Il banco di prova ha una data precisa: l'11 ottobre 2027, tra poco più di un anno. Quel giorno l'Unione europea passa dal regolamento in T+2 al T+1, in coordinamento con Regno Unito e Svizzera e allineandosi a Stati Uniti, Canada e India. La data, indicata da ESMA il 18 novembre 2024 scartando novembre e dicembre per la dimensione del progetto e il primo lunedì di ottobre perché troppo vicino alla chiusura del trimestre, è stata recepita nella modifica del CSDR concordata da Parlamento e Consiglio il 18 giugno 2025; e proprio perché le regole devono crescere insieme all'innovazione, ESMA ha ridisegnato nel frattempo la disciplina del regolamento: allocazioni e conferme nel giorno stesso dell'operazione, formati leggibili dalle macchine, hold and release, regolamento parziale e auto-collateralizzazione obbligatori, con introduzione graduale da dicembre 2026 all'11 ottobre 2027.
Detto così sembra un dettaglio tecnico. In realtà due giorni di lavoro diventano uno: esecuzione, allocazione, conferma, istruzioni, copertura in valuta, tutto deve chiudersi entro la sera stessa della transazione. Ogni ritardo diventa un regolamento fallito, e ogni regolamento fallito una penale. Il regime sanzionatorio del CSDR ha già mostrato quanto pesi la disciplina: secondo i dati raccolti da ESMA, in T2S i regolamenti falliti in valore sono scesi dal 6,6% del gennaio 2022 al 3,8% del gennaio 2024, e un grande operatore ha visto le penali mensili passare da circa 130.000 a circa 80.000. Con un giorno in meno, quei margini di errore si restringono.
Ne vale la pena? L'esperienza americana dice che il premio è reale. Nel rapporto di SIFMA, ICI e DTCC sul passaggio a T+1 del maggio 2024, la quota di operazioni affermate entro le 21 del giorno di negoziazione è salita dal 73% del gennaio 2024 a quasi il 95%, i tassi di fallimento sono rimasti ai livelli del T+2 (2,12% nel luglio 2024 per il CNS) e il fondo di garanzia della NSCC si è ridotto di 3 miliardi di dollari, il 23%, da 12,8 a 9,8 miliardi. Ma gli Stati Uniti hanno migrato con un solo depositario centrale e una sola valuta; l'Europa lo farà con decine di CSD, più valute e una catena di fornitori molto più lunga, ed è questa complessità che i numeri europei riflettono.
Il secondo sondaggio di readiness dell'EU T+1 Industry Committee, presentato a Parigi il 3 luglio 2026 su oltre 1.000 rispondenti, registra progressi: il 58% delle imprese sta già attuando il proprio piano, il doppio di fine 2025, e le imprese senza alcun piano sono scese dal 14% al 2%. Ma il 64% indica la dipendenza da controparti e fornitori come problema centrale, quasi tre quarti considerano l'automazione una sfida aperta, solo il 40% degli intermediari di regolamento ha piena fiducia nella preparazione dei propri clienti e appena il 25% dei broker in quella delle controparti. Asset owner, fondi pensione, wealth manager e operatori minori puntano a completare i lavori nel primo trimestre 2027, a ridosso dei test di mercato. La catena, in altre parole, è pronta quanto il suo anello più debole.
| Data | Cosa succede |
|---|---|
| 18 nov 2024 | ESMA indica la data del passaggio a T+1 |
| 18 giu 2025 | Accordo Parlamento-Consiglio sulla modifica del CSDR |
| dic 2026 | Prima fase della nuova disciplina del regolamento; assessment degli operatori |
| 1° sem 2027 | Adeguamento di processi, contratti e fornitori |
| estate 2027 | Test di mercato coordinati |
| 11 ott 2027 | Go-live in UE, Regno Unito e Svizzera |
È per questo che per SIM e SGR la sfida è doppia. Buona parte della catena è affidata a terzi, gestione degli ordini, esecuzione, custodia, cambi, ma con DORA la responsabilità resta in capo all'intermediario anche quando il servizio è esternalizzato. E i regolatori non chiederanno "siete pronti?": chiederanno di dimostrarlo, con la stessa logica dell'evidenza che abbiamo visto per la compliance.
Il T+1 è dunque il punto in cui i tre trend diventano concreti, e non per caso. L'intelligenza artificiale deve stare dentro i processi: leggere contratti e livelli di servizio dei fornitori, generare ed eseguire i test sugli scenari T+1, prevedere dove si formeranno i regolamenti falliti e le tensioni di liquidità. La compliance deve diventare evidenza verificabile, con la reportistica su CSDR e DORA pronta per il consiglio di amministrazione. La governance deve tenere insieme fornitori, persone e scadenze. È la logica con cui abbiamo costruito T+1 Ready, il programma presentato al Salotto del FinTech: tecnologia e consulenza in un unico percorso, con l'esperienza maturata sui grandi programmi di trasformazione del post-trade europeo, già più avanti nel passaggio al T+1.
| 1 | Assessment entro fine 2026. Preparazione dei fornitori valutata su contratti e livelli di servizio. |
| 2 | Adeguamento nel primo semestre 2027. Processi, istruzioni e copertura in valuta chiusi nel giorno della transazione. |
| 3 | Test nell'estate 2027. Scenari T+1 generati ed eseguiti, con la previsione dei regolamenti falliti e delle tensioni di liquidità. |
| 4 | Go-live e monitoraggio. Copilota regolamentare su CSDR e DORA, con la reportistica per il consiglio di amministrazione. |
Il T+1 non è un progetto che ciascuno può fare da solo: il mercato migra tutto nello stesso giorno. Intermediari, fornitori, infrastrutture e autorità devono arrivarci insieme, con gli stessi tempi e lo stesso livello di preparazione.
Prospettive
L'autostrada digitale della liquidità istituzionale
Il fintech europeo arriva a questo passaggio più selettivo e più maturo. Secondo Finch Capital, nel primo semestre 2025 gli investimenti nel settore sono saliti a 3,6 miliardi di euro (+23% sull'anno precedente) mentre il numero di operazioni è sceso del 32%: meno round, più grandi, su aziende che dimostrano redditività. Il fintech vale ormai il 23% del valore delle operazioni tech europee, dal 18% del 2024, e quasi metà della pipeline di exit del continente. Ma il capitale resta concentrato, con il Regno Unito al 56% della raccolta, e le startup AI pesano il 21% delle operazioni ma solo il 7% del valore: l'intelligenza artificiale, nel fintech, è ancora più promessa che bilancio.
Il contesto europeo rende questi trend una necessità, non un'opzione. La Savings and Investments Union presentata dalla Commissione nel marzo 2025 punta a mobilitare fino a 10.000 miliardi di euro di depositi bancari: le famiglie europee risparmiano 1.400 miliardi l'anno contro gli 800 di quelle americane, ma 300 miliardi l'anno prendono la via di mercati extra-UE, mentre il rapporto Draghi stima in 750-800 miliardi l'anno gli investimenti aggiuntivi necessari entro il 2030. Portare quel risparmio verso l'economia reale richiede esattamente l'infrastruttura di cui abbiamo parlato: private markets frazionabili e liquidi grazie alla tokenizzazione, intelligenza artificiale che abbatte i costi di valutazione e di rischio, compliance scritta nei processi che riduca il costo della frammentazione normativa, e un post-trade capace di regolare in un giorno. Ogni trend è una condizione degli altri: senza dati governati l'AI non valuta gli asset tokenizzati, senza compliance-as-code il T+1 non regge.
L'Italia ha eccellenze reali, ma frammentate e meno visibili di quelle di altri hub europei. I numeri dell'Osservatorio Fintech & Insurtech del Politecnico di Milano raccontano un ecosistema che si consolida, con ricavi mediani in crescita del 29% e quasi metà delle imprese al break-even, ma che fatica a uscire dai confini nazionali. Un'iniziativa che mette a sistema queste eccellenze, anno dopo anno, costruisce una massa critica riconoscibile, utile per attrarre capitali, talenti e attenzione internazionale: è il ruolo che l'Oscar del FinTech può avere, insieme a quello di ponte tra imprese e istituzioni, in un ambito dove innovazione e regolamentazione avanzano necessariamente insieme.
| 485 | le startup fintech e insurtech attive a fine 2025: erano 596 un anno prima, tra chiusure e soprattutto fusioni e acquisizioni |
| 202 mln € | la raccolta nei primi dieci mesi del 2025, il 19% in meno dei 250 milioni del 2024 |
| 46% | le imprese che hanno raggiunto il break-even, con ricavi mediani in crescita del 29% |
| 2% | la quota di ricavi realizzata all'estero; solo il 32% serve almeno un altro Paese europeo |
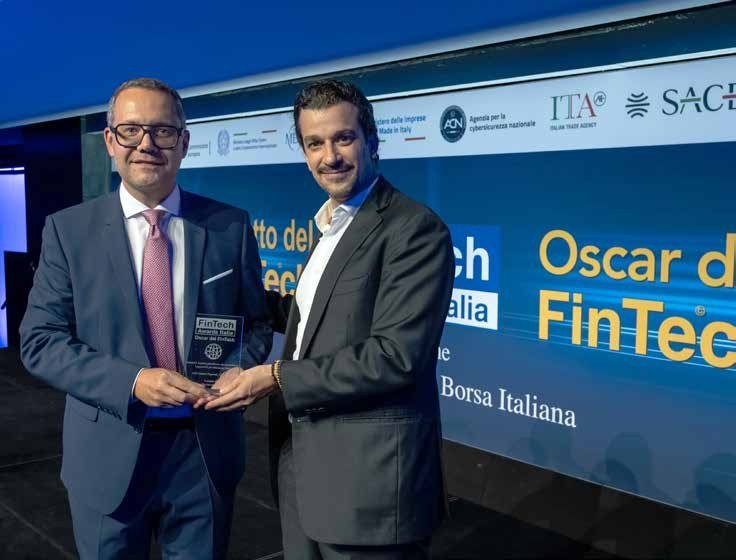
Per spingere davvero, in Italia e a Milano come hub di riferimento, bisogna superare la frammentazione tra chi ha clienti, capitale e licenze, le istituzioni tradizionali, e chi ha velocità e tecnologia, le scaleup fintech. Il valore nasce quando co-creano, e perché funzioni serve una governance solida: una governance che definisce chi decide cosa, con quali criteri si valuta un investimento tecnologico, come se ne misura il ritorno e come si mantiene nel tempo l'allineamento tra evoluzione tecnologica e strategia di business. È la missione di IT VALUE PARTNER, che forma e mette a disposizione professionisti capaci di strutturarla secondo le best practice consolidate, aggiornarla rispetto alle tecnologie più innovative e portarla fino alla consegna.
L'11 ottobre 2027 sarà il primo vero esame della capacità dell'ecosistema finanziario europeo di governare il cambiamento. E in quel giorno conterà una cosa sola: non solo essere pronti, ma saperlo dimostrare.
Editoriale sviluppato dagli interventi di Alberto Asti al Salotto del FinTech (Palazzo Mezzanotte, 8 ottobre 2026) e dall'intervista pubblicata nello speciale «Gli Oscar del FinTech» di Il Sole 24 Ore Professionale, n. 1/2026, a cura di Pierangelo Soldavini. Dati consultati tra il 15 e il 20 ottobre 2026.
Fonti
- Preqin, Future of Alternatives 2029 (via InvestmentNews, settembre 2024)
- Invest Europe, Investing in Europe: Private Equity Activity 2025 (via Tech.eu, maggio 2026)
- Scope, studio sul mercato ELTIF 2026 (via Alternative Credit Investor, aprile 2026)
- BCG e Ripple, Approaching the Tokenization Tipping Point (aprile 2025)
- ESMA, Report on the functioning and review of the DLT Pilot Regime (giugno 2025)
- Posizione del Consiglio UE sul pacchetto di integrazione dei mercati (via Ledger Insights, ottobre 2026)
- BCE, comunicato su Pontes e Appia (1° luglio 2025)
- EBA, Rising application of AI in EU banking and payments sector (settembre 2025)
- Bank of England e FCA, Artificial intelligence in UK financial services 2024 (novembre 2024)
- Mercer, indagine sull'AI nei processi di investimento (via Portfolio Adviser, 2026)
- Finch Capital, State of European FinTech 2025 (via Tech.eu, settembre 2025)
- Digital Omnibus sull'AI Act: entrata in vigore e nuove scadenze (Mondaq, agosto 2026)
- Gibson Dunn, EU AI Act Omnibus Agreement (maggio 2026)
- The Brussels Times, Europe's banks bet on AI, but regulators warn of mounting risks (ottobre 2026)
- Istat, Imprese e ICT, anno 2025 (dicembre 2025)
- Osservatorio Artificial Intelligence del Politecnico di Milano (via Teleborsa, settembre 2026)
- MIT NANDA, The GenAI Divide (via Fortune, agosto 2025)
- BCG, The Widening AI Value Gap (via Yahoo Finance, ottobre 2025)
- LexisNexis Risk Solutions, True Cost of Financial Crime Compliance EMEA (marzo 2024)
- Sumsub, rapporto sulla compliance nei servizi finanziari europei (luglio 2025)
- Juniper Research, previsioni di spesa RegTech 2022-2026 (via FinTech Global, aprile 2022)
- Primo anno di DORA: incidenti e registri (Fabasoft, marzo 2026)
- ESAs, lista dei fornitori ICT critici (via Morgan Lewis, novembre 2025)
- Fine del periodo transitorio MiCA (Crowdfund Insider, luglio 2026)
- EY, AMLA e AMLR (2025)
- Omnibus I e nuovo perimetro CSRD (Dcycle, 2026)
- Comitato FinTech (MEF), Relazione 2023-2024
- Banca d'Italia, Milano Hub: terza Call for Proposals, progetti ammessi (novembre 2024)
- ESMA, proposta di passaggio a T+1 entro ottobre 2027 (novembre 2024)
- ESMA, riforme della disciplina del regolamento (ottobre 2025)
- ESMA, Technical Advice on CSDR Penalty Mechanism (novembre 2024)
- Accordo provvisorio Parlamento-Consiglio sulla modifica del CSDR (A&O Shearman, giugno 2025)
- SIFMA, ICI e DTCC, T+1 After Action Report (settembre 2024)
- EU T+1 Industry Committee, secondo sondaggio di readiness (via Euronext, luglio 2026)
- Commissione europea, Savings and Investments Union (via Euronews, marzo 2025)
- Osservatorio Fintech & Insurtech, Politecnico di Milano (via FocusRisparmio, dicembre 2025)