Insight · Post-trade · 7 min di lettura
Più fail, penali più alte: quanto può costare il T+1 a chi arriva impreparato
I mancati regolamenti europei crescono già più delle operazioni, le penali CSDR stanno per salire e il T+1 toglie il giorno utile per correggere. Dati, tassi, lezione americana e cinque azioni da avviare prima del 7 dicembre per SGR e SIM.
I fail crescono già, prima del T+1
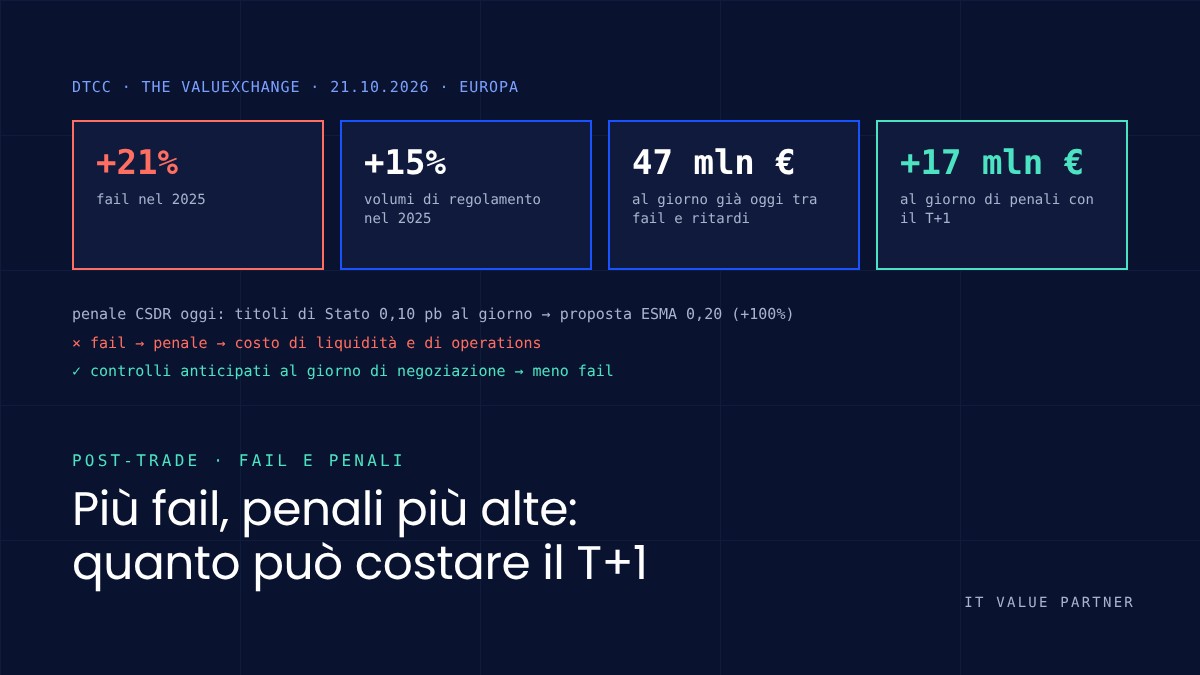
Il passaggio al T+1 viene raccontato come una sfida futura. I dati dicono che il problema è già presente. Secondo la ricerca di DTCC e The ValueExchange pubblicata il 21 ottobre 2026, tra gennaio 2024 e dicembre 2025 i fail in Europa sono cresciuti a una velocità doppia rispetto alle operazioni. Solo nel 2025 i volumi di regolamento sono aumentati del 15%, i mancati regolamenti del 21%.
La stessa ricerca fotografa le cause. Il 68% delle società usa ancora, almeno in parte, l’abbinamento manuale delle operazioni. Solo il 33% dei middle office ha automatizzato la gestione delle istruzioni di regolamento (SSI), e il 62% appare pronto per il campo PSET, il luogo di regolamento, che diventerà obbligatorio nelle allocazioni dal 7 dicembre 2026.
Il conto è già alto: 47 milioni di euro al giorno tra fail e operazioni regolate in ritardo. Se il T+1 fosse in vigore oggi, secondo la stima, se ne aggiungerebbero altri 17 milioni al giorno in penali.
Perché il T+1 amplifica il rischio
Con il T+2 un errore scoperto il giorno dopo la negoziazione si può ancora correggere. Con il T+1 no: allocazione, conferma, istruzioni di regolamento, reperimento dei titoli e copertura in valuta devono chiudersi entro la sera del giorno di negoziazione. Ogni anomalia non risolta in quelle ore diventa un fail il giorno dopo.
La prima prova arriva prima del 2027. Dal 7 dicembre 2026, con il Regolamento delegato (UE) 2026/1536, allocazioni e conferme vanno inviate in formato elettronico entro le 23:00 del giorno di negoziazione. Secondo The ValueExchange, circa il 40% delle società europee e britanniche rischia di non rispettare questa scadenza.
Il rischio non è uguale per tutti gli strumenti. Lo Stakeholder Group dell’ESMA ha avvertito che il T+1 può far aumentare temporaneamente i fail, soprattutto su obbligazioni ed ETF. Gli ETF partono già da livelli alti: secondo l’ESMA, a giugno 2024 non si regolava alla data prevista circa il 15% del valore e il 20% del numero delle istruzioni su ETF nello Spazio economico europeo. Nei giorni di forte volatilità i fail esplodono: ad aprile 2025, dopo il “Liberation Day” americano, i fail sugli ETF hanno superato il 50% del valore delle istruzioni, e ad aprile 2026 l’ESMA ha registrato un nuovo picco su azioni, ETF e strumenti del mercato monetario.
Per una SGR c’è un rischio in più. Se un fondo vende titoli regolati in T+1 e rimborsa le quote in tempi diversi, il disallineamento crea un fabbisogno di liquidità da coprire. Lo stesso vale per i titoli prestati: se non vengono richiamati in tempo, la vendita fallisce.
Le penali: cosa cambia e quando
Dal 1° febbraio 2022 ogni giorno di mancato regolamento costa una penale CSDR. Il depositario centrale la calcola sul valore di mercato dell’operazione, per ogni giorno lavorativo di ritardo, la addebita mensilmente a chi ha causato il fail e la riversa alla controparte danneggiata. Il tasso dipende dallo strumento.
Nel novembre 2024 l’ESMA ha consegnato alla Commissione il proprio parere tecnico. Non stravolge il meccanismo, ma propone un aumento “moderato” dei tassi:
| Strumento | Tasso attuale (punti base al giorno) | Tasso proposto | Variazione |
|---|---|---|---|
| Titoli di Stato e debito pubblico | 0,10 | 0,20 | +100% |
| Altre obbligazioni | 0,20 | 0,30 | +50% |
| Azioni illiquide | 0,50 | 0,75 | +50% |
| Altri strumenti, ETF compresi | 0,50 | 0,75 | +50% |
| Azioni liquide | 1,00 | 1,00 | invariato |
Fonte: ESMA, parere tecnico sul meccanismo delle penali CSDR, 19 novembre 2024. Restano invariati i tassi per gli strumenti dei mercati di crescita per le PMI; per i fail di contante cambia il tasso minimo di riferimento.
La ragione dell’aumento è semplice: in alcuni casi fallire costa meno che prendere i titoli in prestito. Per gli ETF l’ESMA ha calcolato un costo medio del prestito titoli del 5,91% annuo nel 2023, contro l’1,83% annuo equivalente della penale. Con penali così basse, il fail diventa una scelta economica invece che un errore da evitare.
Sui tempi bisogna essere precisi. Al 2 novembre 2026 la Commissione non aveva ancora adottato il nuovo atto delegato; Clearstream ne prevede l’entrata in vigore nel primo semestre 2027. Le penali più alte, quindi, arriveranno a ridosso del passaggio al T+1: un giorno in meno per regolare e un costo maggiore per ogni giorno di ritardo.
Restano due variabili aperte. L’ESMA ha scritto che l’aumento moderato non esclude “un aumento più significativo” in futuro, se l’efficienza del regolamento non migliora. E ha lasciato alla Commissione la possibilità di una sospensione temporanea delle penali durante la transizione, ma solo se il mercato dimostrerà con dati solidi che il T+1 fa crescere i fail. Nessuna delle due è una base su cui pianificare.
Una singola penale è piccola: su un milione di euro di titoli di Stato non consegnati, oggi 10 euro al giorno, domani 20. Il costo vero sta altrove: nel numero di fail, nei fail a catena verso clienti e controparti, nella liquidità da anticipare e nel tempo che le operations dedicano a gestirli.
La lezione americana
Gli Stati Uniti sono passati al T+1 il 28 maggio 2024, e i fail non sono esplosi. Secondo il rapporto di SIFMA, ICI e DTCC, a luglio 2024 il tasso medio di fail nel sistema di compensazione continua (CNS) era del 2,12%, quello fuori dal CNS del 3,31%: valori in linea con il T+2. Il fondo di garanzia della compensazione è sceso del 23%, circa 3 miliardi di dollari in meno di garanzie immobilizzate.
Il motivo è uno: il lavoro si è spostato sul giorno di negoziazione. La quota di operazioni confermate entro le 21 del giorno T è salita dal 73% di fine gennaio 2024 al 95% dopo il passaggio. I fail non sono aumentati perché gli errori sono stati intercettati prima, non perché il T+1 sia indulgente.
L’Europa però parte da una posizione più difficile. Gli Stati Uniti hanno un solo depositario centrale e una sola controparte centrale per le azioni; l’Europa conta 40 depositari, 19 controparti centrali e 31 mercati, con valute e calendari diversi. Più passaggi significano più punti in cui un’istruzione può non combaciare.
Cosa fare: dal controllo a valle alla prevenzione
Per SGR e SIM la domanda non è se i fail aumenteranno nel mercato, ma se aumenteranno i propri. Cinque azioni da avviare subito, prima della scadenza del 7 dicembre:
- Misurare i fail di oggi. I report mensili delle penali del depositario dicono già quanti fail si hanno, su quali strumenti, con quali controparti e per quale causa. È la base per capire dove il T+1 colpirà.
- Bonificare SSI e PSET. Istruzioni di regolamento errate o non aggiornate sono la prima causa dei fail evitabili, e il PSET diventa obbligatorio nelle allocazioni dal 7 dicembre 2026.
- Anticipare titoli e contante. Richiami del prestito titoli, consegne attese e copertura valutaria vanno gestiti entro il giorno di negoziazione, non il giorno dopo.
- Coinvolgere i fornitori. Chi esternalizza esecuzione, custodia o regolamento resta responsabile dei fail e, con DORA, deve poter dimostrare di aver verificato e testato la catena: orari dei flussi, partecipazione ai test, responsabilità sui fail nei contratti.
- Testare per tempo. I test end-to-end con i depositari partono ad aprile 2027: arrivarci con i processi interni già provati fa la differenza.
C’è poi un passaggio che nessuna di queste azioni risolve da sola: il tempo. Con il T+1 le ore utili per intercettare un errore si riducono a poche ore del giorno di negoziazione, e i controlli manuali o a campione non bastano più. Serve la tecnologia: dati di negoziazione, istruzioni di regolamento e giacenze di titoli e contante messi in relazione automaticamente, su ogni operazione. È qui che l’intelligenza artificiale dà il contributo più concreto, non davanti al cliente ma dentro le operations: riconoscere le istruzioni incoerenti, prevedere quali operazioni rischiano di non regolarsi e segnalarle prima del cut-off, quando c’è ancora tempo per correggerle. Torneremo su questo tema in un prossimo approfondimento.
Da dove partire. L’esperienza americana dice che il T+1 non porta più fail a chi si prepara. I dati europei dicono che oggi molti non sono preparati, e le nuove penali renderanno quel ritardo più caro. Il Readiness Check T+1 di IT Value Partner richiede tre minuti; per approfondire, gli articoli su SSI e PSET e su DORA e fornitori critici.
Fonti
- DTCC e The ValueExchange, Europe’s Move to T+1 to Serve as Catalyst for Post-Trade Transformation (21 ottobre 2026)
- Bloomberg (via Swissinfo), Europe’s Shift to T+1 Settlement Risks Millions in Daily Fines (21 ottobre 2026)
- IT Brief, DTCC warns Europe T+1 will force post-trade overhaul (22 ottobre 2026)
- FTF News, 40% of UK, EU firms could fail T+0 step (6 gennaio 2026)
- ESMA, Final Report on Technical Advice on CSDR Penalty Mechanism (19 novembre 2024)
- Clearstream, CSDR Refit Settlement Discipline Regime: Latest developments (aggiornato al 2 novembre 2026)
- Global Trading, ESMA group warns of increased settlement fails post-T+1
- ETF Express, ESMA data reveals ETF settlement failures spiked on 2025 Liberation Day (13 marzo 2026)
- ESMA, TRV Risk Monitor 2/2026 (settembre 2026)
- SIFMA, ICI e DTCC, T+1 After Action Report (12 settembre 2024)
- Arendt, CSDR 2: regulatory calendar