Insight · Post-trade · 5 min di lettura
SSI e PSET: la prima causa dei mancati regolamenti, e come eliminarla prima del T+1
Istruzioni di regolamento errate o non aggiornate sono la causa più banale, e più frequente, dei fail evitabili. Con il T+1 non c’è più il giorno dopo per correggerle: un programma di bonifica in sei passi per SGR e SIM, con le nuove regole sui dati di riferimento dal 7 dicembre 2026.
Chiedete a un responsabile di back office quale sia la causa più frequente dei mancati regolamenti e la risposta, quasi sempre, non riguarda la liquidità né i titoli: riguarda i dati. Un conto titoli cambiato e non comunicato, un custode indicato in un sistema e un altro nell’altro, un luogo di regolamento lasciato in bianco. L’istruzione non si abbina, qualcuno se ne accorge la mattina dopo, una telefonata risolve. Con il T+1 quella mattina dopo non esiste più.
Che cosa sono SSI e PSET, e perché contano
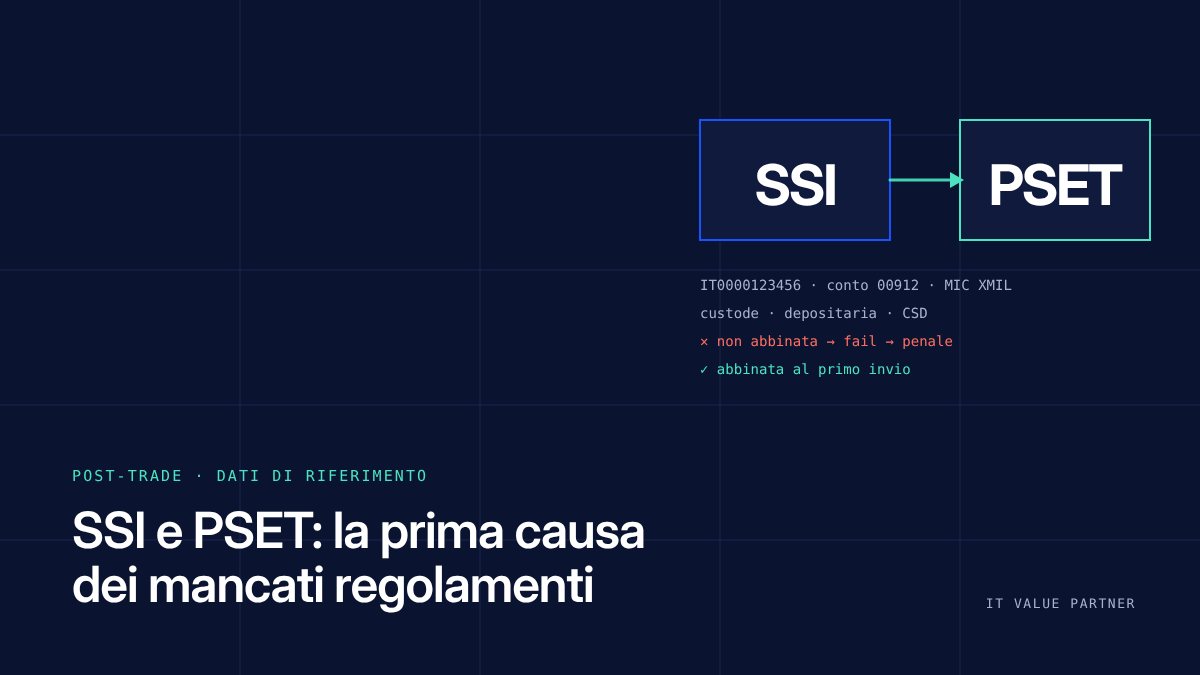
Le standing settlement instructions (SSI) sono le istruzioni permanenti di regolamento di una controparte: conto titoli, conto cassa, custode o banca depositaria, depositario centrale presso cui regolare. Il PSET (place of settlement) è proprio quest’ultimo elemento: il CSD in cui l’operazione si regola, che per un titolo quotato in più mercati può essere diverso da quello “naturale”. Se SSI e PSET delle due parti non coincidono con ciò che ciascuna ha istruito al proprio custode, le due istruzioni non si abbinano al depositario e il regolamento fallisce.
Dal 1° febbraio 2022 ogni giorno di mancato regolamento costa una penale calcolata sul valore dei titoli, riscossa dal CSD e riversata alla controparte danneggiata; ESMA ha raccomandato di aumentarne i tassi anche in vista del T+1. Ma il costo vero è operativo: ogni fail da dati errati occupa persone, genera richieste di chiarimento, incrina il rapporto con clienti e controparti.
Cosa chiedono le nuove regole
Le norme tecniche sulla disciplina del regolamento adottate dalla Commissione europea il 6 luglio 2026 (ne abbiamo scritto qui) alzano l’asticella dal 7 dicembre 2026: i dati di riferimento necessari al regolamento devono essere forniti in formato elettronico standardizzato, strutturato in modo che i sistemi possano estrarli automaticamente; le istruzioni devono indicare il luogo di negoziazione con codici MIC e il luogo di regolamento con codici basati sugli standard internazionali aperti; allocazioni e conferme dei clienti professionali viaggiano in formato strutturato entro le 23:00 CET del giorno di negoziazione. ESMA, nella dichiarazione del 20 luglio 2026, ha insistito sulla qualità dei dati di riferimento (PSET e PSAF in testa) come condizione per il T+1, e la roadmap dell’EU T+1 Industry Committee ha dedicato alle SSI una task force specifica.
Il messaggio è chiaro: l’SSI gestita via e-mail e foglio di calcolo non è più compatibile con le regole, prima ancora che con i tempi.
Un programma di bonifica in sei passi
1. Inventario
Dove vivono oggi le SSI? Nell’order management, nel sistema di back office, nei file del custode, nelle caselle di posta. Il primo passo è censire fonti, proprietari e flussi di aggiornamento, controparte per controparte, mercato per mercato. Emerge sempre la stessa cosa: più versioni della stessa istruzione, nessuna ufficiale.
2. Fonte unica
Una sola base dati di riferimento, con proprietario, storico delle modifiche e regole di approvazione a quattro occhi. Può essere un modulo del sistema di back office o una utility di mercato condivisa con le controparti: l’importante è che tutti i sistemi a valle leggano da lì e che nessuno possa modificare un’istruzione “al volo”.
3. Validazione con le controparti
Una campagna strutturata di conferma delle SSI con broker, gestori, custodi e banche depositarie, con una scadenza e un tracciamento delle risposte. È l’attività più noiosa del programma e quella che elimina più fail. Va ripetuta a ogni cambio di custode o di conto, con una procedura di notifica standard.
4. Distribuzione automatica
Le SSI validate devono arrivare nelle allocazioni e nelle conferme senza reinserimenti: PSET esplicito fin dall’allocazione, arricchimento automatico delle istruzioni, formati ISO 20022 o FIX verso custodi e piattaforme di matching. Qui si gioca la compatibilità con le regole del 7 dicembre 2026.
5. Controlli in linea
Verifiche automatiche prima dell’invio: LEI valido, conto esistente, PSET coerente con il mercato di esecuzione, cut-off rispettato. Un’istruzione respinta in casa alle 15:00 costa minuti; la stessa istruzione respinta dal depositario la sera costa un fail.
6. Misurazione
Tre indicatori bastano: percentuale di istruzioni abbinate al primo invio, fail per causa (dati, titoli, contante), tempo medio di correzione. Vanno riportati mensilmente al comitato rischi, perché dal 1° luglio 2027 i depositari centrali avranno una reportistica più dettagliata sui fail dei partecipanti, e le autorità la leggeranno.
Chi fa cosa, tra SGR e SIM
Per una SGR le SSI critiche sono quelle della banca depositaria e dei custodi per ogni fondo e ogni mercato: vanno condivise con i broker in forma strutturata e aggiornate a ogni cambio di depositaria. Per una SIM il problema è speculare: le SSI dei clienti, spesso centinaia, raccolte all’apertura del rapporto e mai più verificate. In entrambi i casi la bonifica è un progetto di governance dei dati prima che di tecnologia, e funziona solo se ha un proprietario con l’autorità di chiudere le eccezioni.
Il nostro contributo. In T+1 Ready il modulo di operations intelligence analizza i fail storici per causa e individua le SSI da bonificare per prime; il modulo di test genera scenari di allocazione e conferma con dati reali anonimizzati. Per iniziare proponiamo un pilot di 2–3 settimane sul processo di gestione delle SSI.
Fonti