Insight · Mercato IT · 5 min di lettura
Il settore IT in Italia: bilancio 2025 e cosa aspettarsi nel 2026
L’economia digitale italiana cresce dieci volte più del PIL, ma non cresce in modo uniforme: grandi imprese che corrono su cloud, cybersecurity e AI, PMI ferme tra fogli di calcolo e software obsoleti. I numeri del 2025 e le attese per il 2026.
L’economia digitale italiana cresce dieci volte più in fretta del PIL, ma non cresce in modo uniforme. Dietro i titoli sui miliardi investiti in cloud, cybersecurity e intelligenza artificiale c’è un paese che si sta rapidamente dividendo in due: da una parte le grandi imprese che corrono su automazione e analisi avanzata, dall’altra un vasto universo di PMI ancora ferme tra fogli Excel e software datati.
Il 2025 in sintesi: i motori della crescita
Il settore IT italiano conferma nel 2025 una crescita sostenuta: le imprese continuano a investire in digitalizzazione nonostante le incertezze globali, ma restano divari significativi tra grandi aziende e PMI, soprattutto nell’adozione dell’AI. Secondo Assintel e Gartner, il segmento Information Technology ha guidato il mercato con una crescita del 9,2%, spinto da cloud computing, cybersecurity e soluzioni per il lavoro ibrido.
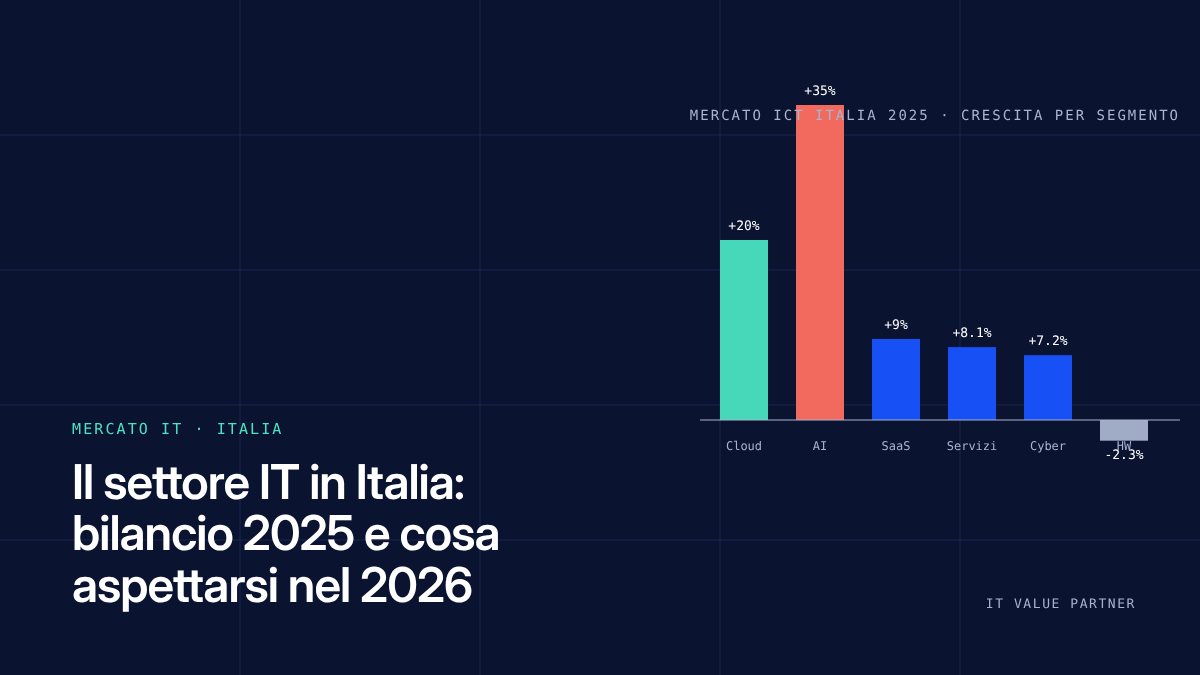
- Cloud e IaaS (+16–20%): multi-cloud, cloud sovrano, carichi di lavoro pronti per l’AI; migrazione accelerata verso architetture cloud-native, con attenzione a soluzioni ibride e multi-cloud.
- Cybersecurity (+7,2%): l’aumento degli attacchi e le nuove norme europee (NIS2) hanno spinto investimenti significativi in sicurezza.
- Piattaforme SaaS (+9%): crescita continua di ERP, CRM e strumenti di collaborazione in cloud.
- Servizi IT (+8,1%): consulenza, integrazione e servizi gestiti in crescita costante.
- Hardware (−2,3%): il calo prosegue, con lo spostamento verso modelli as-a-service.
- Intelligenza artificiale (+35%): ancora il segmento digitale a crescita più rapida.
Le attese per il 2026: l’AI al centro
Nel 2025 l’economia digitale allargata si avvia verso gli 84–85 miliardi di euro (+3,8%), mentre il mercato ICT business ha raggiunto circa 70,1 miliardi, con una crescita del 5,2% sul 2024, superiore alle previsioni iniziali. Per il 2026 l’economia digitale dovrebbe arrivare a circa 88–90 miliardi (ipotizzando una crescita moderata del 4–6%), e il mercato ICT a 73–75 miliardi, con un andamento positivo analogo a quello del 2025 (+5–6%).
Sul fronte dell’AI, la “Worldwide AI and Generative AI Spending Guide” di IDC stima una spesa globale di 632 miliardi di dollari entro il 2028, e per il 2026 un’ulteriore accelerazione dell’ordine del 25–30%. In Italia il 37% delle imprese pianifica investimenti significativi in AI e machine learning nel 2026, un balzo rispetto al 7% del 2023 e all’8,2% del 2025. I driver: adozione su scala dell’AI generativa, automazione intelligente che combina RPA e AI, edge computing e IoT, sostenibilità digitale e le nuove norme europee (AI Act, Data Act).
Due sfide che frenano la crescita italiana
Il divario digitale si allarga
Le grandi imprese (oltre 500 addetti) pesano per più del 53% della spesa IT business in Italia, e il 91% di esse ha aumentato gli investimenti IT nel 2025. Le PMI raccontano un’altra storia: solo il 42,3% delle medie imprese ha investito in modo significativo in IT, percentuale che scende al 23,1% per le piccole e all’11,2% per le micro. Ancora più preoccupante: circa 180.000 imprese italiane (il 3,6%) restano in “povertà digitale”, senza sistemi gestionali adeguati, affidandosi a fogli di calcolo o software obsoleti. Le barriere principali: scarsa consapevolezza dei benefici (38,7%), mancanza di competenze interne (35,2%), percezione di costi elevati (29,8%) e resistenza organizzativa (24,5%). Ne nasce un mercato a due velocità, in cui le grandi aziende sfruttano AI e analytics mentre le PMI, il 99,9% delle imprese italiane, rischiano di restare indietro.
L’adozione dell’AI è in ritardo
Nonostante l’entusiasmo globale, secondo ISTAT solo l’8,2% delle imprese italiane aveva implementato soluzioni di AI a fine 2024, molto meno di Germania (28%), Regno Unito (31%) e Francia (23%). L’Italia contribuisce per appena lo 0,8% alla spesa globale in AI, ben sotto la sua quota del PIL mondiale (circa il 2%). Le applicazioni attuali si concentrano su automazione del servizio clienti (38%), analisi predittiva (27%) e rilevazione delle frodi (19%); ambiti ad alto impatto come l’ottimizzazione della supply chain e la manutenzione predittiva restano poco sfruttati. Gli ostacoli: mancanza di dati strutturati (41%), carenza di specialisti (38%), timori di conformità (32%) e ritorno dell’investimento poco chiaro (28%).
Conclusioni
Il settore IT italiano chiude il 2025 con risultati solidi e si affaccia a un 2026 potenzialmente trasformativo, soprattutto sull’AI. Il successo dipende però dalla capacità di colmare il divario tra grandi imprese digitalmente mature e PMI in ritardo. Per gli operatori del settore il 2026 offre opportunità concrete: crescita del mercato, domanda crescente di AI, automazione e cloud, un ampio bacino di PMI ancora da digitalizzare. Servirà unire eccellenza tecnologica e approccio consulenziale, per trasmettere il valore reale delle nuove soluzioni, e scegliere modelli di delivery flessibili, adatti a un tessuto fatto di grandi, piccole e micro imprese.
Noi ci occupiamo di integrare AI e automazione nei sistemi esistenti, aiutando le imprese italiane a colmare il divario competitivo: partiamo da un assessment, da casi d’uso concreti e da un ritorno misurabile, poi scaliamo progressivamente.
Scriveteci a info@itvaluepartner.eu o chiamate lo 02 38265 204 per capire come il nostro approccio si adatta alle vostre esigenze.
Fonti
- Assintel Report e stime Gartner sul mercato ICT italiano 2025
- IDC, Worldwide AI and Generative AI Spending Guide
- ISTAT, indagine sulle imprese e le tecnologie digitali
Articolo pubblicato originariamente in inglese il 27 novembre 2025 con il titolo “The IT Sector in Italy: 2025 Highlights & What’s Coming in 2026”; i dati citati sono quelli disponibili alla data di pubblicazione.